こんにちは、RAV4 SIGHTのりょうです。
RAV4を買おうと見積もりを取ったとき、「車は欲しいけれど、月々いくらになるんだろう」「残クレなら思ったより安く乗れるのかな」と気になる方は多いと思います。
現在のRAV4は車両価格だけでも数百万円になるため、現金一括ではなくローンや残価設定型クレジットを利用するのは珍しいことではありません。ただ、月々の支払額だけを見て購入方法を決めるのはおすすめしません。
私は50系RAV4を購入したとき、現金が一気に減ることに抵抗があったので残クレを選びました。しかし、1年ほど支払ったところで残金を現金で一括返済しています。毎月、手数料を含んだ固定の支払いが続くことが、私には思った以上にストレスだったからです。
残クレ自体が悪いわけではありません。短期間で乗り換えたい人には便利ですし、手元資金を大きく減らさずに購入できるメリットもあります。大事なのは、通常ローン、残クレ、カーリースの仕組みを理解し、自分が何年RAV4に乗るつもりなのかまで考えて選ぶことです。
この記事のポイント
- RAV4をローンで購入した場合の月々の目安
- 残クレと通常ローンで支払額が変わる理由
- RAV4の残価率を見るときの注意点
- 通常ローンや残クレが向いている人の違い
RAV4のローン月々はいくら?
最初に、RAV4を通常のマイカーローンで購入した場合、月々いくらくらいになるのかを見てみましょう。実際の支払いは車両価格だけでは決まらず、オプション、諸費用、頭金、金利、ボーナス払い、返済期間によって変わります。
新型RAV4の価格から考える
2026年8月時点の新型RAV4は、メーカー希望小売価格で450万円台から600万円台までの価格帯です。AdventureやZ、PHEV、GR SPORTなどで価格差があるため、同じRAV4でも必要になる借入額はかなり変わります。
さらに、実際に購入するときにはメーカーオプションやディーラーオプション、登録諸費用なども考えなければなりません。車両価格が450万円だからといって、450万円だけ準備すれば必ず購入できるわけではないということです。
現在のグレード別価格については、新型RAV4の価格とグレード比較でも詳しく紹介しています。メーカー希望小売価格については、トヨタ公式のRAV4価格・グレード情報もあわせて確認してください。
ローンを考えるときは「車両本体価格」ではなく、最終的な支払総額から頭金を引いた金額を借入額として考えるのが分かりやすいです。
5年ローンの月額を試算
ここでは分かりやすくするため、頭金なし、ボーナス払いなし、実質年率4.9%、元利均等返済という仮定で試算します。実際の金利や計算方法は金融機関や販売店によって異なるので、あくまで一般的な目安として見てください。
| 借入額 | 5年返済の月額目安 | 7年返済の月額目安 |
|---|---|---|
| 450万円 | 約84,700円 | 約63,400円 |
| 490万円 | 約92,200円 | 約69,000円 |
| 600万円 | 約113,000円 | 約84,500円 |
| 630万円 | 約118,600円 | 約88,700円 |
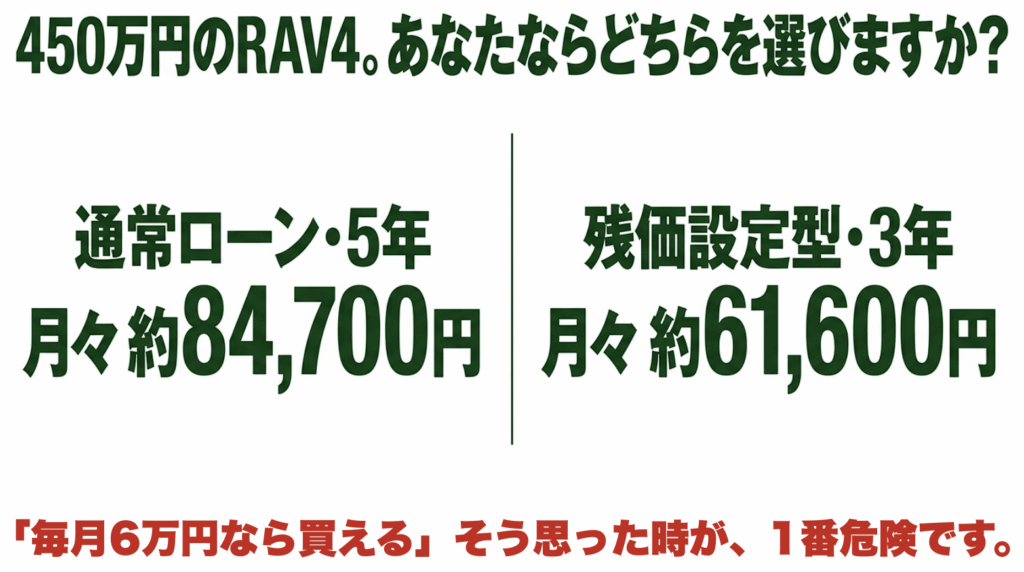
こうして見ると、RAV4を頭金なしの通常ローンで買う場合、5年ローンなら月8万円台から10万円を超えるケースも普通に考えられます。
一方、返済期間を7年に延ばすと月々はかなり下がります。ただし、期間を延ばせば一般的には支払う利息も増えます。月額が下がったから安く買えたわけではありません。
「毎月6万円なら払える」という基準だけではなく、5年後、7年後まで払い続けたときの総支払額も必ず確認してください。
上記は実質年率4.9%と仮定した単純な試算です。実際のRAV4の見積額、適用金利、初回支払額、最終支払額などによって結果は異なります。正確な支払額は販売店または利用する金融機関で確認してください。
頭金で月額はかなり変わる
ローンの月額を抑えたいなら、頭金を増やす方法もあります。例えば450万円の支払対象額に対して50万円を頭金として入れれば、借入額は400万円です。
400万円を実質年率4.9%、5年間で返済すると仮定した場合、月額は約75,300円。頭金なしで450万円を借りた場合の約84,700円と比べれば、毎月の負担は約9,400円下がります。
ただ、頭金を増やせばいいとも限りません。車を買った直後には任意保険、スタッドレスタイヤ、カー用品など別の支出が発生することもあります。生活費まで使い切って頭金を入れるのは避けたいところです。
RAV4のローンでは金利差も確認しておきたいポイントです。
同じ400万円を借りても、金利が違えば最終的な支払額は変わります。ディーラーで提示されたローンだけで決めず、銀行などのマイカーローンも同じ借入額と期間で比べてみると判断しやすくなります。
RAV4の残クレとは?
残クレは正式には残価設定型クレジットなどと呼ばれる購入方法です。通常ローンとの最大の違いは、数年後の車両価値を「残価」としてあらかじめ設定し、その金額を最終回まで据え置くことにあります。
残価を最後に残す仕組み
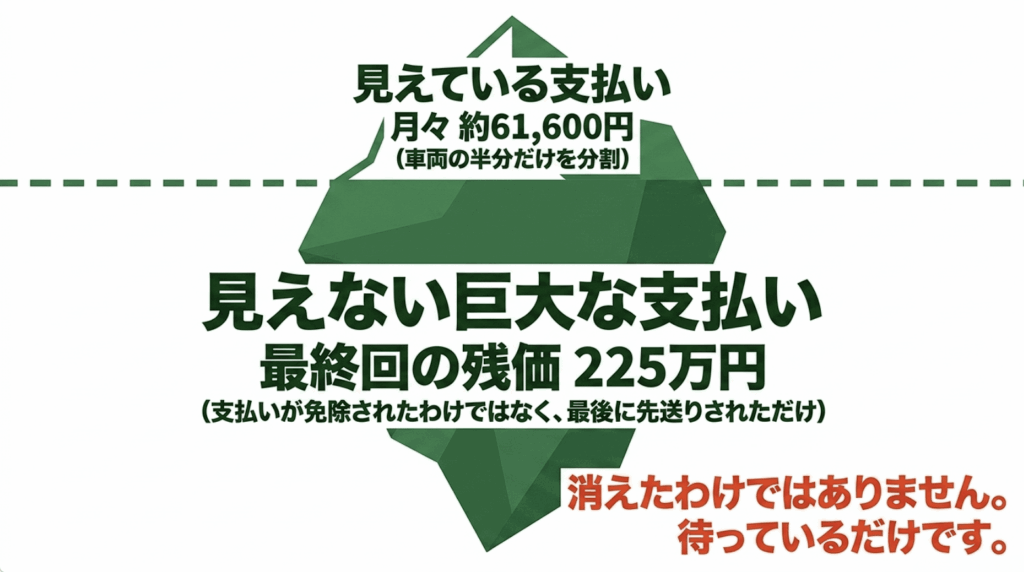
例えば450万円のRAV4に対して、契約終了時の残価が仮に225万円だったとします。通常ローンなら450万円を返済対象として毎月支払いますが、残クレでは225万円を最終回まで残し、それ以外の部分を中心に毎月支払います。
そのため、同じ車を同じ期間で購入するなら、残クレのほうが月々の支払いを低く見せやすくなります。
トヨタでも残価設定型プランが用意されており、3年後や5年後などの予想下取り価格を残価として設定する仕組みです。ただし、対象車種や契約期間、支払回数などは販売店によって異なる場合があります。詳しくはトヨタ公式の残価設定型プラン案内を確認してください。
残クレは「残価分を払わなくてもよいローン」ではありません。
残価を最終回まで後回しにしている仕組みと考えるほうが分かりやすいです。最終的に車を自分のものにするなら、残価部分についても精算する必要があります。
RAV4の残価率は何%?
「RAV4の残価率は何%なのか」と検索する方も多いと思います。ただ、RAV4に対して常に同じ残価率が設定されるわけではありません。
残価率とは、車両価格に対して契約終了時に残す残価が何%になるかを表したものです。450万円の車に225万円の残価が設定されれば、単純計算では50%となります。
しかし、実際の残価は車種、グレード、契約期間、販売会社、契約時期などによって変わる可能性があります。「RAV4は絶対に3年後50%残る」といった固定値として考えるべきではありません。
また、残価率と中古車市場で実際に売却できる価格も同じではありません。残価は契約上あらかじめ設定された金額であり、その時点の中古車買取相場とは別のものです。
ネット上で見つけた残価率だけを使って月額を計算するより、購入予定の販売店から実際の残クレ見積書を出してもらうのが確実です。
契約終了時は3つから選ぶ
残クレでは契約満了時に、一般的には「車を返却する」「新しい車へ乗り換える」「残価を支払って車を買い取る」といった選択肢があります。
返却や乗り換えを選び、契約上の残価保証条件を満たしている場合は、最終回の残価を現金で用意せずに契約を終えられるケースがあります。
一方、「RAV4が気に入ったからこのまま乗り続けたい」となれば、据え置かれている残価の精算が必要です。一括で支払うのか、再度クレジットを利用するのかによって、その後の負担も変わってきます。
つまり、残クレを選ぶときは契約時の月額だけでなく、3年後や5年後に自分がRAV4をどうする可能性が高いのかまで想像しておく必要があります。
残クレと通常ローンを比較
残クレと通常ローンは、どちらも毎月支払うという点では似ています。しかし、契約終了時まで含めて考えると性格はかなり違います。
| 比較項目 | 通常ローン | 残クレ |
|---|---|---|
| 月々の支払い | 高くなりやすい | 抑えやすい |
| 最終回の大きな支払い | 通常はなし | 残価が残る |
| 返却条件 | 基本的になし | 設定される場合あり |
| 走行距離 | 基本的に自由 | 返却時の条件に注意 |
| 長期保有 | 選びやすい | 最終回の残価精算が必要 |
| 短期乗り換え | 残債との比較が必要 | 選択肢にしやすい |
月額だけなら残クレが有利
同じRAV4を同じ3年間で支払うなら、残価を最終回へ据え置ける残クレは月々の負担を抑えやすくなります。
例えば450万円のRAV4に50万円の頭金を入れ、残り400万円を通常ローンで3年間、実質年率4.9%として返済すると、単純試算では月々約119,700円です。
そこで残価を仮に225万円設定すると、同じ金利条件で毎月支払う金額は概算で約61,600円まで下がります。
月12万円近い支払いと月6万円台では、家計への印象はまったく違いますよね。残クレが魅力的に見える理由はここです。
ただし、約225万円が消えたわけではありません。契約終了時まで大きな金額を残しているため、買い取るならその精算が待っています。
総支払額まで確認する
残クレの比較で私が特に見てほしいのが、月々ではなく分割払手数料を含めた総支払額です。
残クレでは毎月返済していない残価部分にも手数料がかかる契約があります。トヨタの残価設定ローンに関する案内でも、据え置いた残価分を含めて金利が発生する点が説明されています。
そのため、「車両価格450万円から残価225万円を引いた225万円だけに利息がかかる」と考えるのは間違いです。
見積書を受け取ったら、月々の金額だけを見るのではなく、「分割払手数料はいくらか」「支払総額はいくらか」「最終回はいくら残るか」の3点を確認しましょう。
◆りょうのワンポイントアドバイス
営業担当者から「月々○万円でRAV4に乗れます」と説明されると、どうしてもその金額に目が行きます。でも私は、月額の横に最終回支払額と手数料を書き出して見ることをおすすめします。数字を並べると、本当に自分に合った買い方なのか判断しやすくなりますよ。
車の使い方にも違いが出る
通常ローンで購入し、そのまま自分で乗り続けることを前提にするなら、走行距離を細かく気にする必要はありません。長距離ドライブが多くても、自分の好きなカー用品を取り付けても、売却するときの査定額に影響する可能性はあるものの、契約上の返却条件を心配する必要は基本的にないでしょう。
一方、残クレで最終的に返却する可能性があるなら話は変わります。走行距離や事故、傷、修復歴、改造などが返却条件に関係する場合があります。
RAV4をアウトドアで使いたい人、年間走行距離が多い人、長く乗りながら自分好みにしていきたい人は、通常ローンのほうが気楽に使える可能性があります。
RAV4の残クレ月額を試算
残価率によってRAV4の月々の支払いがどの程度変わるのか、仮の条件で見てみましょう。ここで示す残価率や金利は実際のトヨタ販売店の見積もりではありません。仕組みを理解するための試算です。
450万円を3年で試算する
車両などの支払対象額を450万円、頭金50万円、実質年率4.9%、契約期間3年、残価225万円と仮定します。
| 支払対象額 | 450万円 |
|---|---|
| 頭金 | 50万円 |
| 借入対象額 | 400万円 |
| 仮の残価 | 225万円 |
| 仮の残価率 | 50% |
| 実質年率 | 4.9%と仮定 |
| 月々の概算 | 約61,600円 |
月額だけを見ると、450万円クラスのRAV4が6万円台なので「これなら買える」と感じるかもしれません。
しかし、契約終了時には225万円という大きな残価があります。車を返却すれば残価を現金で精算しなくて済む場合がありますが、自分のRAV4として乗り続けるなら別です。
だから私は、残クレの見積書を見るときに最終回支払額を小さな数字として扱わないほうがいいと思っています。最終回もローンの一部。この感覚を持っておくと判断を誤りにくいです。
残価率が高いほど月額は下がる
同じ条件なら、残価率を高く設定するほど毎月返済する金額は小さくなります。先ほどと同じ450万円、頭金50万円、3年、実質年率4.9%という仮定で残価だけを変えてみます。
| 仮の残価率 | 残価 | 月額の概算 |
|---|---|---|
| 40% | 180万円 | 約73,200円 |
| 50% | 225万円 | 約61,600円 |
| 60% | 270万円 | 約49,900円 |
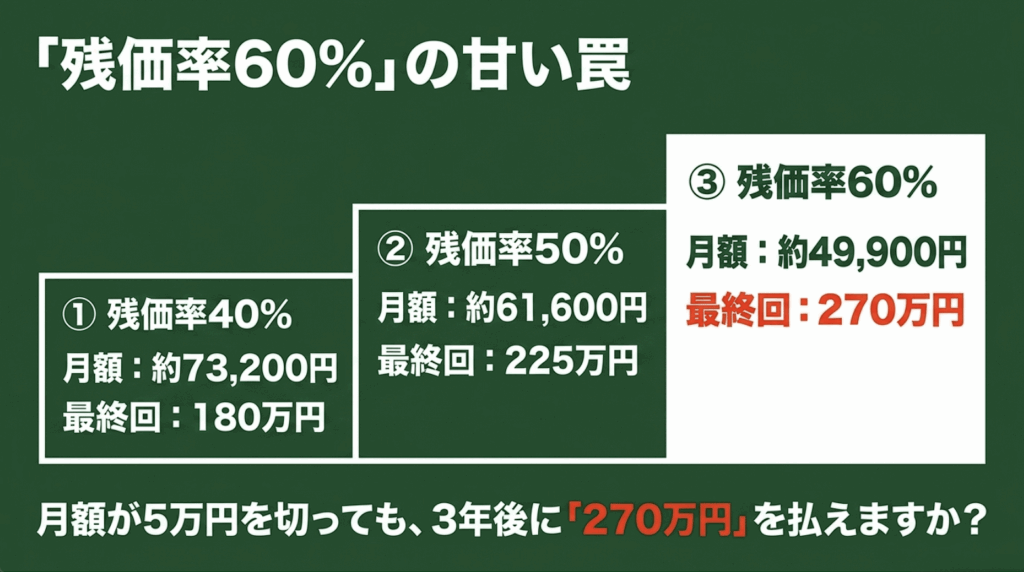
残価率60%なら、見た目の月額は5万円を切ります。かなり魅力的に感じますよね。
しかし、その代わり契約終了時には270万円が残ります。残価率が高いことは、必ずしも購入者が得をすることと同じではありません。
短期間で返却する前提なら月額を抑えるメリットがありますが、最後に買い取るつもりなら、残価が大きいほど最終回の資金準備が必要です。
残クレで注意したいこと
残クレは仕組みを理解して使えば便利ですが、通常ローンにはない確認項目があります。契約してから「知らなかった」とならないよう、見積もりの段階で確認しておきましょう。
走行距離と返却条件を見る
残価保証を利用して返却する場合、契約によっては走行距離や車両状態に条件があります。
通勤距離が長い人、休日になると遠出する人、RAV4で旅行やキャンプへ頻繁に出かける人は、年間走行距離を一度計算しておいたほうがいいでしょう。
また、傷やへこみ、事故歴などについても契約内容を確認してください。「普通に乗っていれば何でも残価保証される」と思い込むのは危険です。
残価保証の適用条件、走行距離、車両状態に関する基準、超過時の精算方法は契約によって異なります。契約書や販売店の説明を必ず確認してください。
残価にも手数料がかかる
残クレを理解するうえで欠かせないのが、据え置いた残価にも金利相当の分割払手数料が発生する場合があることです。
「450万円の車で残価225万円だから、225万円だけローンを組んでいる」というイメージとは違います。残価は支払いが免除された金額ではなく、最終回へ移動した金額です。
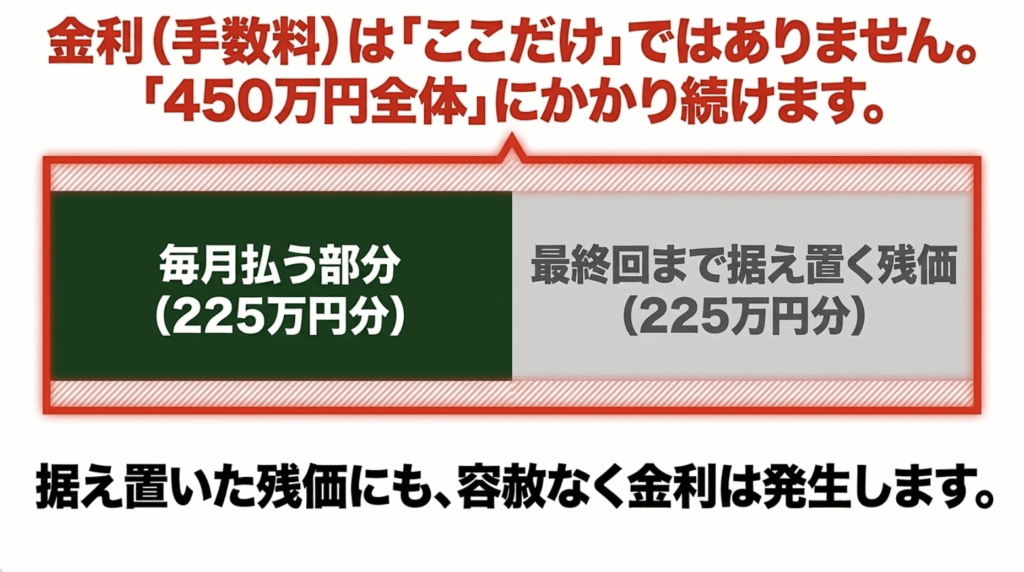
だからこそ、残クレと銀行系マイカーローンなどを比較するときは、月々の金額だけでは判断できません。
残クレで月5万円、通常ローンで月7万円だったとしても、それだけで残クレのほうが2万円お得とは言えないということです。
最終回の支払いを忘れない
残クレでRAV4を購入し、3年後や5年後にも乗り続けたいと思った場合は、残価を支払って買い取る必要があります。
残価が200万円以上なら、その時点でまとまった現金を用意するか、再び分割払いを利用することになります。
契約時には「3年後なら次の車へ乗り換えるだろう」と思っていても、実際にRAV4を所有すると気に入って長く乗りたくなるかもしれません。家族構成や収入が変わって、新車への乗り換えを控えたくなる可能性もあります。
将来は分からないからこそ、残価を買い取る場合の金額も最初から把握しておくのがおすすめです。
途中で一括返済する方法もある
私自身は、残クレを契約してから1年ほどで残金を一括返済しました。
RAV4を購入した当初は、現金一括で大きく手持ち資金が減ることに抵抗があり、とりあえず3年の残クレを選びました。購入時点では、そのほうが安心だと思ったんです。
ところが、毎月引き落とされる金額を見るうちに「これをあと何年も払い続けるのか」と感じるようになりました。車の代金を払っているのは当然なのですが、私の場合は手数料を含む固定費が毎月残っている状態そのものがストレスになりました。
そこで残金を確認し、現金で一括返済。結果として毎月の引き落としがなくなり、かなり気持ちが楽になりました。
トヨタファイナンスでは、早期の一括返済をした場合、支払残高からまだ支払っていない分の手数料に応じた金額を差し引いて一括返済額を算出する仕組みがあります。ただし、契約内容や返済時期によって計算は異なるので、自分の契約でいくらになるかを確認する必要があります。
私の場合は、あの時点で残金を払ったことに後悔はありません。最初から現金一括にしておけば手数料をさらに抑えられたとは思いますが、そのときは手元資金を残したいという考えがあったので、それも含めて購入時点での選択でした。
これはあくまでも私個人の経験と感想です。残クレを最後まで利用したほうが生活に合う人も当然いると思います。
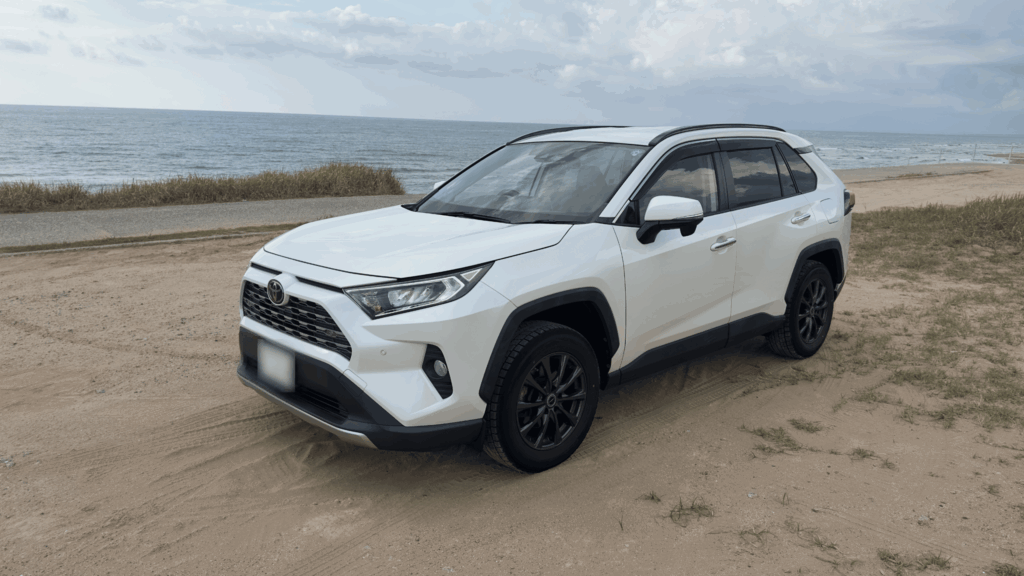
私が残価設定型クレジットを利用して購入したRAV4 50系ガソリン4WD
◆りょうのワンポイントアドバイス
残クレを選んだからといって、契約満了まで何もできないとは限りません。私は途中で一括返済しました。ただし、一括返済額や手続き方法は契約ごとに確認が必要です。早期返済を考えたら、自己判断で金額を計算せず、契約先へ現在の一括返済額を確認してください。
通常ローンが向いている人
私は、RAV4を長く所有するつもりなら通常ローンを優先して比較していいと思っています。特に「返却するつもりはない」と最初から決まっている人は、残クレの月額だけに引かれず通常ローンも見てください。
RAV4に長く乗りたい人
5年、7年、10年とRAV4に乗り続けるつもりなら、通常ローンとの相性はいいでしょう。
通常ローンなら完済すればローン返済は終了します。その後もRAV4に乗り続ければ、車両代の月々の支払いがない期間を作れます。
もちろん、その頃には車検やタイヤ交換、消耗品などの費用が必要になります。それでも、車両ローンを払い終えた車に長く乗ることは、毎月の固定費を抑える一つの方法です。
RAV4はファミリーカーとしてもアウトドア用SUVとしても使いやすいので、「3年で必ず手放したい」という人ばかりではないでしょう。長期保有を前提にするなら、最終回に大きな残価がない通常ローンは分かりやすい購入方法です。
走行距離が多い人
通勤だけで年間1万kmを超える人や、休日に長距離移動する機会が多い人も、通常ローンを検討しやすいでしょう。
残クレでも走ること自体はできますが、最終的に返却するなら走行距離条件を意識する必要があります。
通常ローンで購入して自分で乗り続けるなら、走行距離が増えても契約上の超過料金を心配する必要は基本的にありません。
「RAV4を買ったのに距離を気にしてドライブを控える」というのも少し寂しい話ですよね。自分がどんな使い方をしたいのかも購入方法を選ぶ材料になります。
金利を比較できる人
通常ローンを選ぶなら、ディーラーローンだけではなく銀行や金融機関のマイカーローンも候補に入ります。
例えば400万円を5年間借りる場合、仮に実質年率4.9%なら月々約75,300円ですが、年2.0%なら約70,100円です。月額差は約5,200円でも、5年間ではかなりの差になります。
ただし、金利が低ければ必ず利用できるわけではありません。審査条件、手続きの手間、繰上返済条件なども異なります。
そこで、ディーラーから見積もりをもらった段階で、同じ借入額、同じ返済年数でマイカーローンを比較してみると判断しやすくなります。
RAV4を長く乗る予定なら、ローン金利の比較は購入前にしておきたいところです。
数百万円を借りる車のローンでは、わずかな金利差でも最終的な支払額に差が出ます。月額だけではなく総返済額まで比べてください。
残クレが向いている人
一方で、残クレだから損というわけでもありません。車の持ち方によっては、通常ローンより残価設定の仕組みが合う人もいます。
数年ごとに乗り換えたい人
「同じ車に10年乗るより、3年や5年ごとに新しい車へ乗り換えたい」という人なら、残クレを検討する価値があります。
契約満了時に返却や乗り換えを選べるため、あらかじめ短期保有を予定している人には分かりやすい仕組みです。
数年後には新型RAV4や別のSUVへ乗り換えるつもりなら、最初から長期間の通常ローンを組むより、自分の乗り換え周期と契約期間を合わせる考え方もできます。
ただし、返却条件を守れることが前提です。年間走行距離が多い人は、契約前に距離条件をよく確認してください。
手元資金を残したい人
私が残クレを選んだ理由もこれでした。
車を現金一括で買えるとしても、数百万円が一度に口座からなくなることに抵抗がある人はいると思います。住宅関連の支出、教育費、急な修理費などを考えると、手元に現金を残しておきたいという考え方自体は自然です。
残クレなら残価を最終回へ据え置けるため、現金一括より購入時の資金流出を抑えられます。
ただ、手元資金を残すためにどれくらいの分割払手数料を負担するのかは確認してください。現金を残せる安心感に対して、いくら支払うのかという考え方をすると判断しやすくなります。
月々の負担を優先したい人
現在の家計では通常ローンの月8万円は負担が大きいものの、月5万円程度なら余裕を残せるという場合もあるでしょう。
そのような人にとって、残価を据え置いて月額を下げられる仕組みは魅力があります。
ただし、「残クレなら月々払えるから600万円のRAV4にする」というように、残クレによって購入予算そのものを大きく引き上げる場合は慎重になったほうがいいと思います。
残価があるから月額が低く見えているだけで、車そのものの価格が安くなったわけではありません。
カーリースも比較してみる
RAV4を「所有すること」に特別なこだわりがないなら、通常ローンと残クレだけでなくカーリースも比較対象になります。
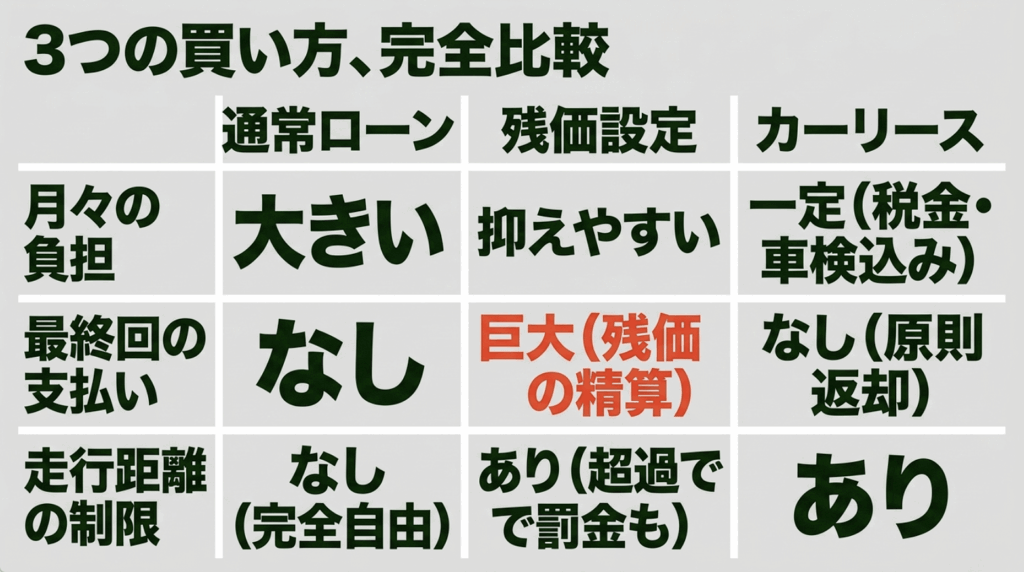
残クレとリースは別物
残クレとカーリースは、どちらも月々一定額を支払い、契約終了時に車を返却できるため似て見えます。しかし、契約の考え方は異なります。
残クレは基本的に車を購入するためのクレジットです。一方、カーリースはリース会社が所有する車を契約期間中利用する仕組みになります。
リースでは自動車税などを月額料金に含められる商品もあり、プランによっては車検やメンテナンス費用まで定額化できます。
逆に、走行距離や中途解約、返却時の原状回復などについて条件が設定されていることがあるので、月額だけを見て決めない点は残クレと同じです。
毎月の固定費で比較する
カーリースを見るときは、「月額○万円」という数字だけで残クレと比べないようにしてください。
残クレの月額には基本的に車両代のクレジット部分が中心ですが、カーリースでは税金、自賠責保険、メンテナンスなどが月額に含まれる商品があります。
つまり、5万円の残クレと6万円のリースを比較して、残クレが1万円安いとは限りません。どこまで月額料金に含まれているのかを同じ条件にして見る必要があります。
「数年だけRAV4に乗りたい」「車検や税金も含めて毎月の車関連費を予測しやすくしたい」という人なら、リースの見積もりも取ってみる価値があります。
所有にこだわらないなら、残クレだけで決めずカーリースの月額も確認してみてください。
契約期間、月額に含まれる費用、走行距離、満了時の扱いまで同じ表に書き出すと比較しやすくなります。

購入前に確認したいポイント
通常ローン、残クレ、カーリースのどれを選ぶ場合でも、契約前に確認しておきたいことは共通しています。RAV4を無理なく所有できるかは、ローンだけでは決まりません。
車に使える月額を決める
最初に「ローンはいくらまで払えるか」ではなく、車全体に毎月いくら使えるかを考えてみてください。
RAV4を所有すれば、ローン以外にも任意保険、ガソリン代、駐車場代、税金、車検、タイヤ、オイル交換などの費用がかかります。
例えばローンに月7万円を使えるとしても、保険や燃料代まで加えると車関連の支出が月10万円相当になる可能性もあります。
「月々のローンは払える」という理由だけで予算上限の車を選ぶと、その他の固定費が加わったときに生活を圧迫しかねません。
ボーナス払いに頼りすぎない
月々の支払額を低く見せる方法としてボーナス払いがあります。
例えば毎月4万円と表示されていても、年2回それぞれ15万円のボーナス払いが設定されているなら、実質的な負担は月4万円だけではありません。
ボーナスは勤務先の業績や働き方によって変わる可能性があります。転職や休職などで収入状況が変わることもあるでしょう。
そのため私は、可能ならボーナス払いなしでも無理なく返せる金額を基準にして、それでも利用したい場合だけボーナス払いを検討するほうが安心だと思います。
今の車の価値を確認する
現在乗っている車があるなら、その車の売却額はRAV4のローン月額にも関係します。
例えば現在の車が100万円で売却でき、そのうち50万円をRAV4の頭金として使えれば、借入額を50万円減らせます。
ここで注意したいのは、ディーラー下取り額だけで判断しないことです。下取りが便利なのは間違いありませんが、その金額が現在の買取相場と同程度なのかは別の話になります。
車買取一括査定を使う目的は、必ず最高額の店へ売ることだけではありません。自分の車が今いくらくらいで買い取られるのかを知ったうえで、ディーラー下取りと比べられることにも価値があります。
RAV4の見積もりを取る前に現在の車の買取相場を把握しておけば、「下取りを10万円上げます」という提案が本当に有利なのか判断しやすくなります。

同じ条件の見積もりを比べる
ローン比較で失敗しやすいのが、条件が違う見積書を比べてしまうことです。
A社は頭金50万円、B社は頭金なし。A社はボーナス払いあり、B社は均等払い。これでは月額だけを比較しても意味がありません。
車両価格、頭金、返済期間、ボーナス払い、金利をできるだけ同じにして比較しましょう。
残クレなら、さらに残価、最終回支払額、返却条件も確認します。カーリースなら月額に含まれる税金やメンテナンス費用まで確認してください。
◆りょうのワンポイントアドバイス
私は「月々いくらですか?」だけではなく、「最終的に全部でいくら払いますか?」と聞くのが一番分かりやすいと思っています。見積書に月額3万円と書かれていても、頭金やボーナス、最終回の残価まで含めれば見え方は変わります。
RAV4ローンのよくある質問
最後に、RAV4のローンや残価設定について購入前に気になりやすい疑問に答えます。
RAV4のローンに関するよくある質問(FAQ)
Q1. RAV4の残価率は何%ですか?
A. RAV4の残価率が常に一定の数値に固定されているわけではありません。車種、グレード、契約期間、契約時期、販売会社などによって残価設定が異なる可能性があります。ネット上の残価率だけで判断せず、購入予定の販売店で実際の残価設定型クレジットの見積もりを出してもらってください。
Q2. RAV4の残クレは3年と5年のどちらがいいですか?
A. 数年で乗り換える予定なら、自分の乗り換え周期に近い期間を選ぶのが基本です。ただし、残価、金利、月額、走行距離条件なども変わる可能性があります。3年と5年の両方が選べる場合は、月額だけではなく最終回支払額と総支払額も比べてください。利用できる期間は販売店や商品によって異なるため、契約前に確認が必要です。
Q3. 残クレは途中で一括返済できますか?
A. 契約によっては早期の一括返済が可能です。私自身もRAV4購入後、残クレを約1年利用した時点で残金を一括返済しました。トヨタファイナンスでも早期完済の手続きが案内されています。ただし、一括返済額や手数料の扱いは契約によって異なるため、正確な金額は契約先へ確認してください。
Q4. 残クレで事故を起こしたら返却できますか?
A. 返却そのものができるかどうかだけでなく、残価保証条件を満たせるかが重要です。事故や修復歴、車両の損傷状況などによって精算が必要になる可能性があります。契約ごとに条件が異なるため、事故時や返却時の扱いについては契約書と販売店の説明を必ず確認してください。
Q5. RAV4のローンは何年がおすすめですか?
A. 一律に何年がいいとは言えません。返済期間を短くすると月額は上がりますが、一般的には利息負担を抑えやすくなります。反対に期間を延ばせば月額を下げやすいものの、支払う利息が増える可能性があります。RAV4を何年間所有する予定なのかも考え、無理なく返済できる範囲でできるだけ長期化しすぎない期間を検討してください。
RAV4のローンは月額だけで決めない
RAV4をローンで買う場合、月々の支払いは借入額や金利、返済期間によって大きく変わります。450万円前後を全額借りるなら、5年ローンでは月8万円を超えるケースも考えられます。
残クレを使えば残価を最終回まで据え置けるため、同じRAV4でも月々の支払いを大きく抑えられる可能性があります。しかし、残価がなくなるわけではありません。
- 通常ローンは長くRAV4に乗りたい人が検討しやすい
- 残クレは数年ごとの乗り換えを予定している人が検討しやすい
- カーリースは所有より定額利用を重視する人が比較しやすい
- どの方法でも月額だけでなく総支払額まで確認する
私自身は残クレでRAV4を購入しましたが、途中で残金を一括返済しました。結果として月々の固定費がなくなり、精神的にはかなり楽になりました。ただ、購入当時は現金を手元に残したかったので、残クレを選んだことそのものを失敗だったとも思っていません。
結局、自分が何を優先したいかです。
数年後に乗り換えるのか。10年近く乗るつもりなのか。手元資金を残したいのか。月々の固定費を早くなくしたいのか。
あなたなら、どの持ち方が一番気楽にRAV4を楽しめそうでしょうか。
購入前には、通常ローン、残クレ、カーリースをできるだけ同じ条件で比較し、金利、分割払手数料、残価、最終回支払額、返却条件まで確認してください。正確な金利や契約条件はトヨタ公式サイト、販売店、金融機関などで最新情報をご確認ください。
ローンは家計に長く影響する契約です。無理のない返済額を基準にし、判断に迷う場合は販売店や金融機関、必要に応じて家計相談の専門家にも相談したうえで最終的に決めてください。